前言
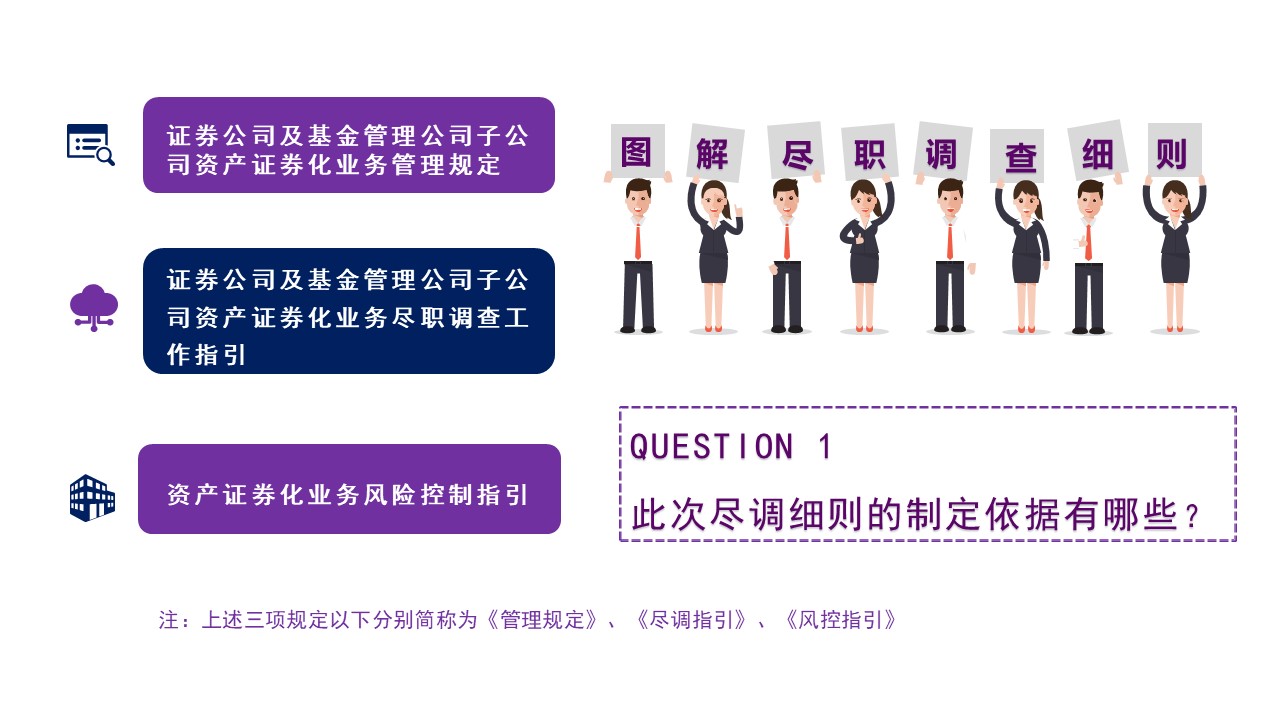
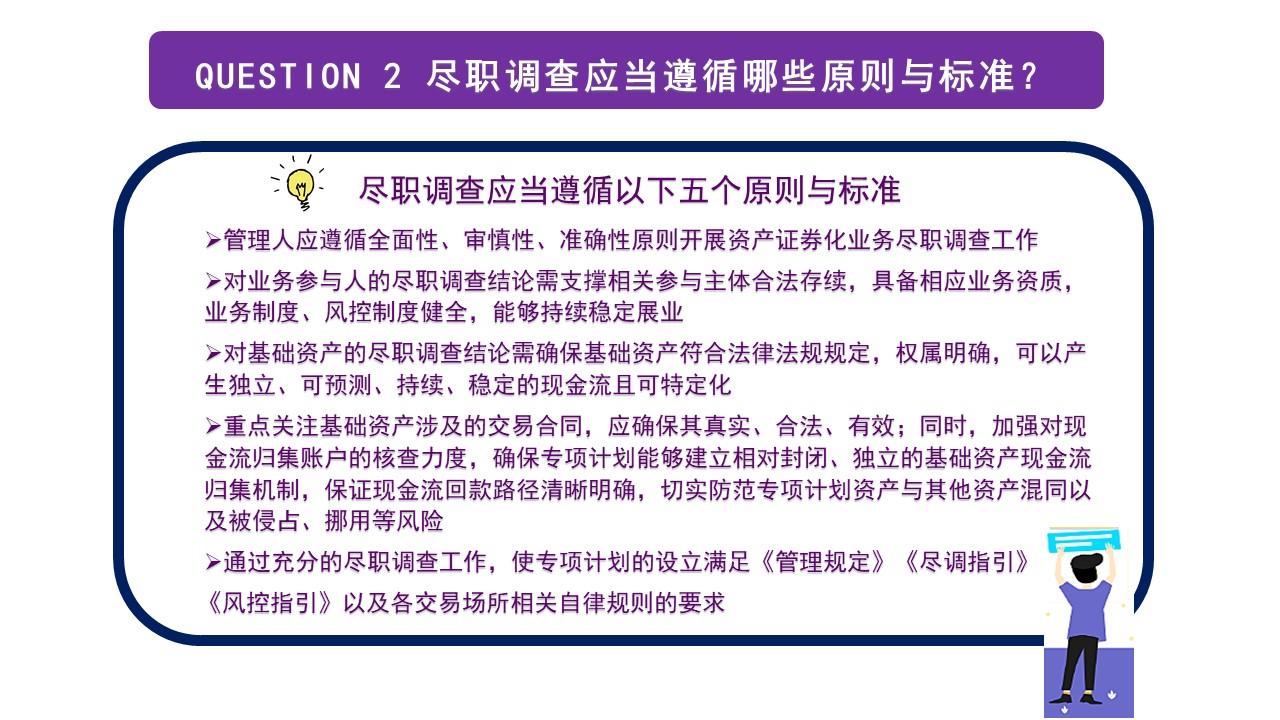
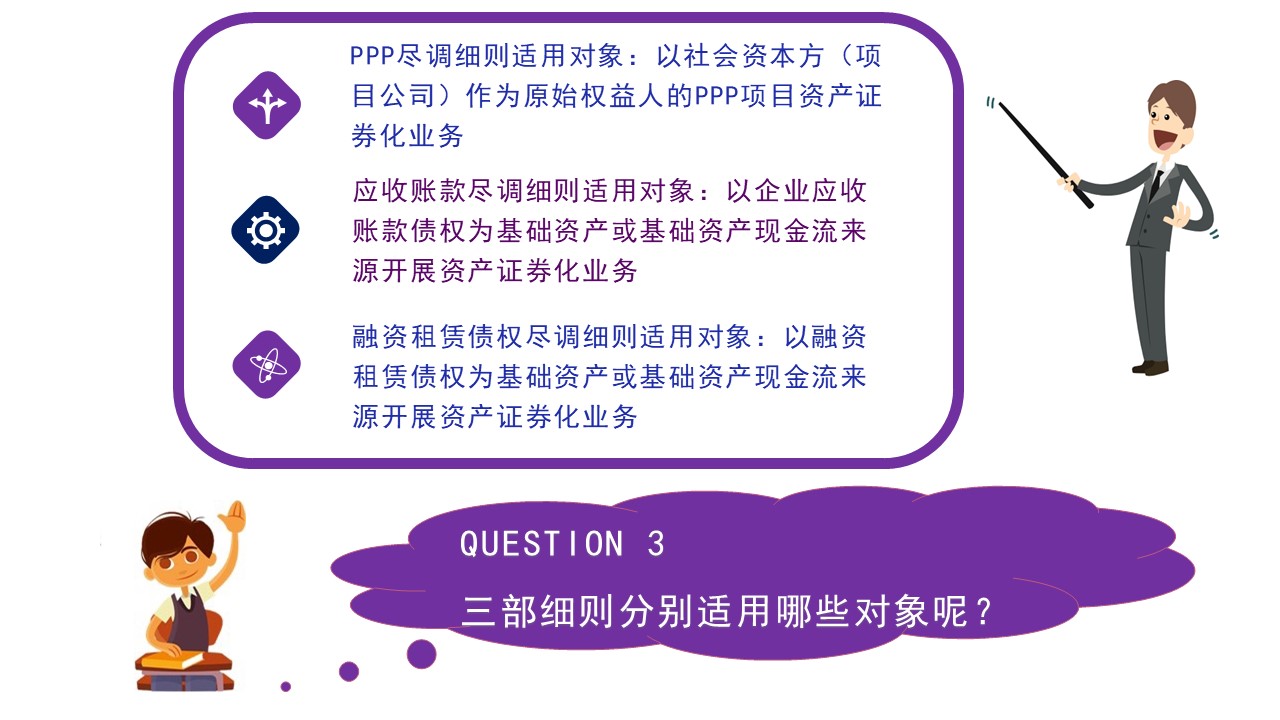
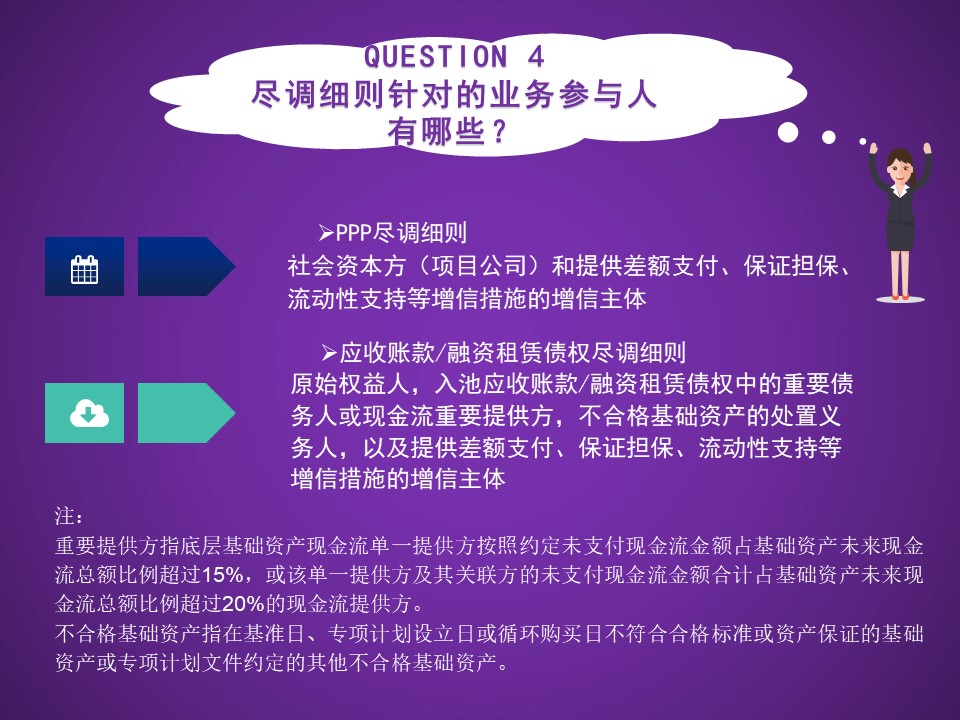
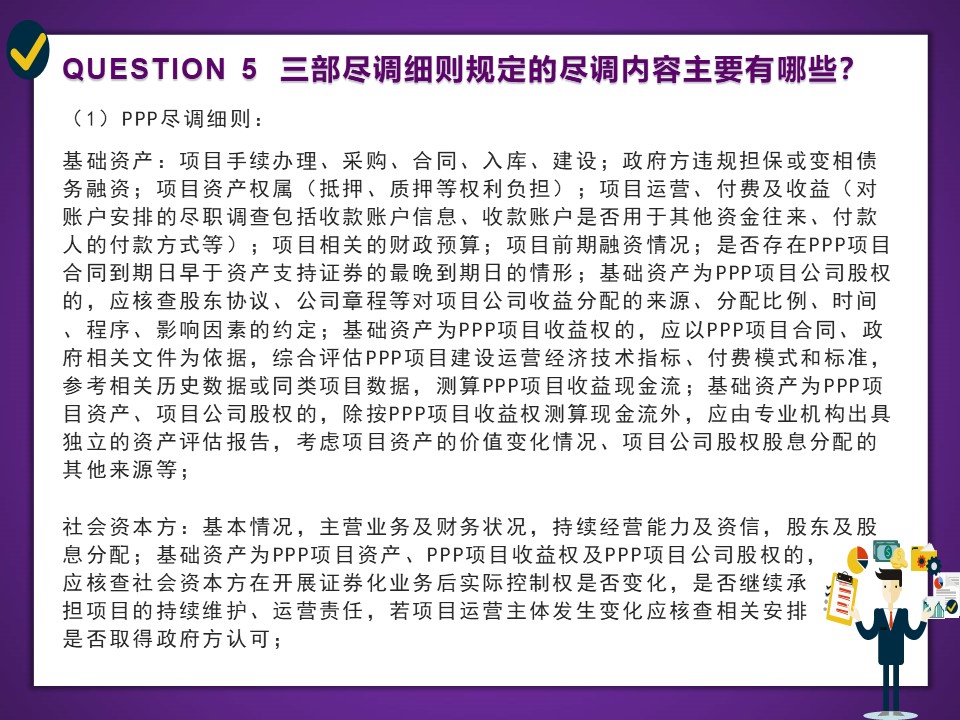
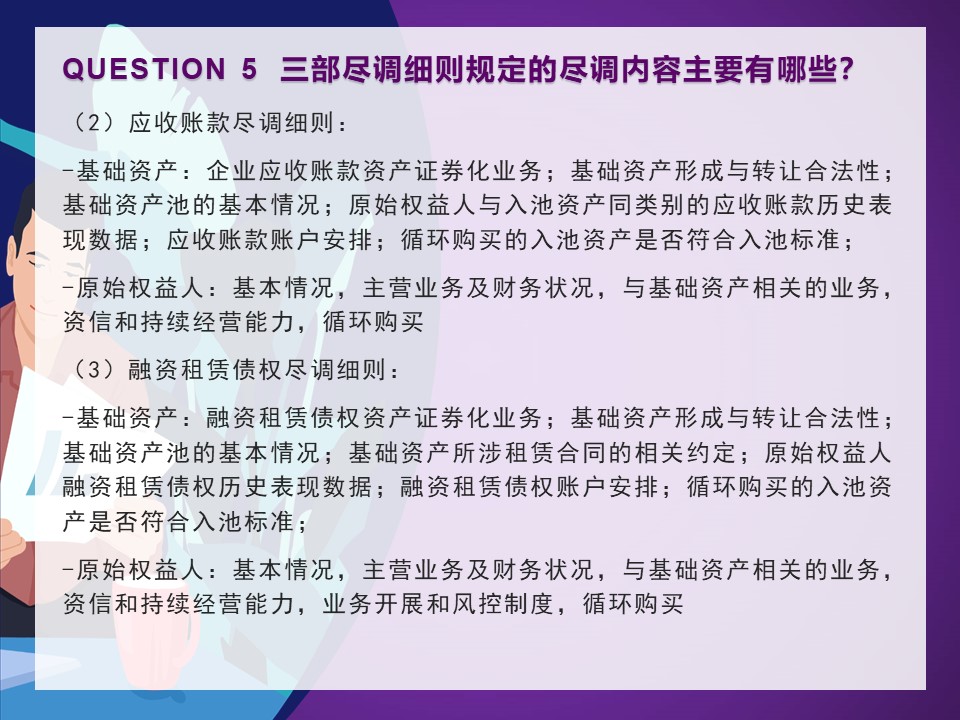
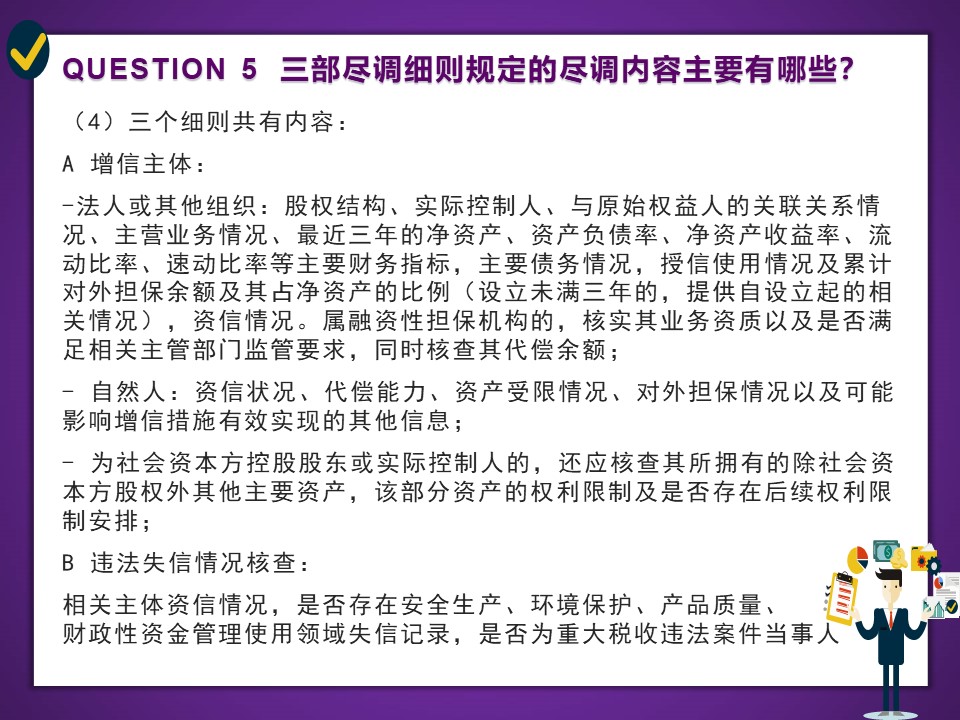
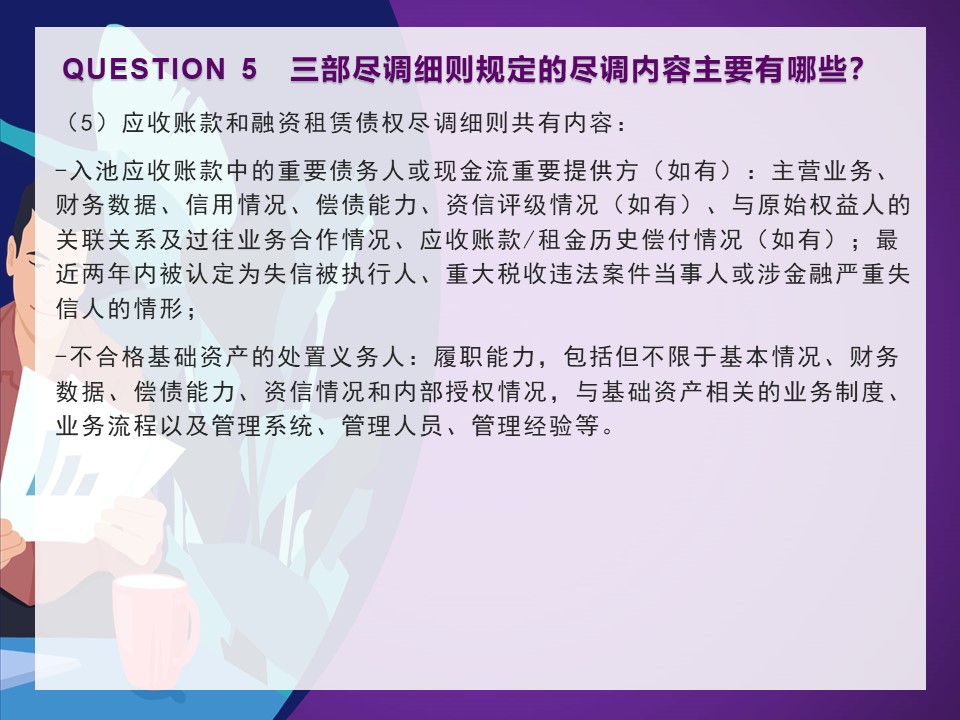
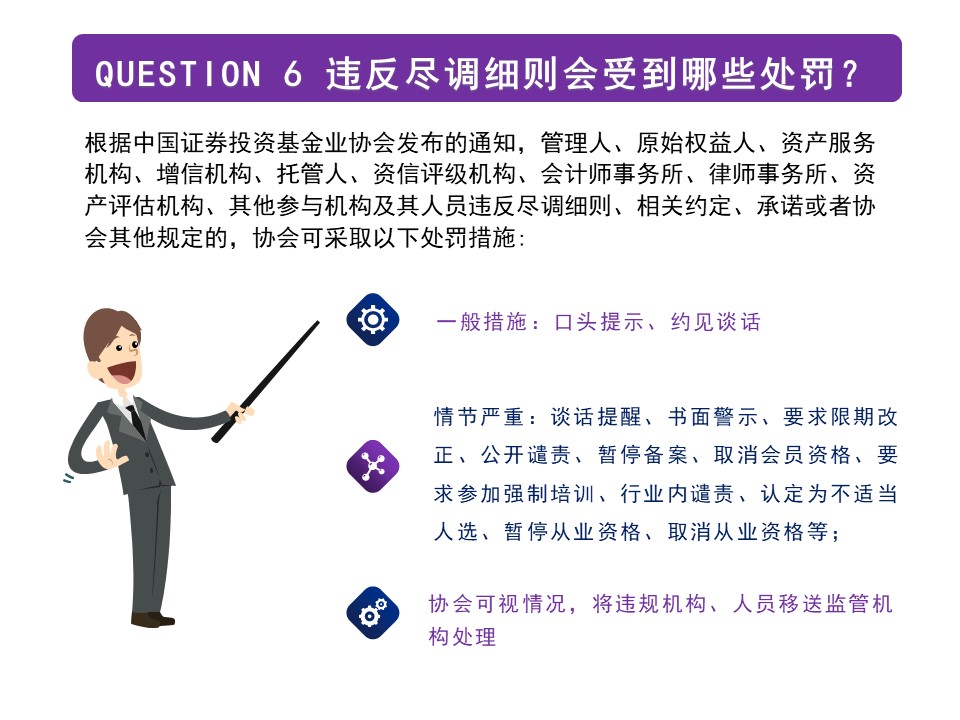
众所周知,尽职调查是投资机构在进行项目投资时的必经步骤,通过充分、完善的尽职调查,投资机构可以发现拟投项目存在的可能影响投资的重大问题,因此对投资决策而言至关重要。然而在商业实践中,一些内控制度不健全的投资机构往往对尽职调查草草了事,有的只重视业务尽职调查或者财务尽职调查而忽略法律尽职调查,因而面临极大的投资风险。对此,中国证券投资基金业协会(以下简称“协会”)于2019年6月24日发布了三份资产证券化业务尽职调查工作细则,即《政府和社会资本合作(PPP)项目资产证券化业务尽职调查工作细则》(以下简称“PPP尽调细则”)、《企业应收账款资产证券化业务尽职调查工作细则》(以下简称“应收账款尽调细则”)和《融资租赁债权资产证券化业务尽职调查工作细则》(以下简称“融资租赁债权尽调细则”),旨在规范该等业务的管理人和中介机构(包括律师事务所和会计师事务所等)对拟投项目进行尽职调查的行为。杨春宝律师团队特以图片形式介绍这三份细则的主要内容,以期为广大相关从业人员提供有益参考。
 /images/placeholder.php?size=300x150"/>
结语
除了上述内容之外,PPP尽调细则还规定,针对PPP项目实施中可能发生的包括现金流回收低于预期,社会资本方或政府方发生重大违约,政治或自然不可抗力事件,政府方单方面决定接管、变更、终止项目等影响PPP项目建设、运营以及社会资本方获得投资回报的情形,尽调结论应充分支撑管理人可采取包括但不限于终止项目发行,为专项计划设置相应的风险缓释条款以及其他可维护专项计划资产安全的措施。此外,如已登记为私募基金管理人的私募基金产品投资标的涉及PPP项目相关基础资产的,其尽职调查同样适用该三大尽调细则。值得一提的是,上述三大尽调细则均强调了律师在相关尽职调查工作中所应扮演的重要角色,在PPP尽调细则、应收账款尽调细则和融资租赁尽调细则中分别提及“律师事务所”16次、10次和12次,由此可见,监管层十分重视律师在项目尽职调查中所应起到的作用。因此,我们强烈建议相关投资机构聘请专业律师进行充分的法律尽职调查,并在作出投资决策(尤其是针对较难把控投资风险的项目)前,咨询专业律师的意见,尽可能做到合法、合规,以符合监管层日益严格的监管要求,同时也能够在最大限度上避免潜在的项目投资风险。
相关法律服务
常见法律问题
三类资产证券化尽调细则的主要内容是什么?
法律概念与规则解释:三类细则分别针对政府和社会资本合作项目、企业应收账款、融资租赁债权的资产证券化业务,统一规范管理人及律师事务所、会计师事务所等中介机构的尽职调查行为,明确尽调应覆盖基础资产、交易结构、原始权益人、增信措施等核心要素,并要求形成能够支撑投资决策的尽调结论。案件事实与实务场景引用:文章介绍,协会于2019年6月24日发布三份尽调细则,旨在规范拟投项目的尽调程序。细则按照不同基础资产类型展开差异化要求,例如PPP项目需关注政府方单方行为及现金流回收波动,应收账款需核查债务人资信与回款安排,融资租赁债权需关注租赁物权属与租金回收预期。实务指引与风险提示:管理人和中介机构应严格依据相应细则开展尽调,不能仅重视业务或财务调查而忽视法律调查。对于基础资产涉及PPP项目的私募基金产品,同样适用三大细则。从业人员应建立分类尽调清单,保留完整工作底稿,确保尽职调查结论可追溯、可验证,以满足监管检查要求并降低投资风险。
为什么律师在资产证券化尽调中作用关键?
法律概念与规则解释:资产证券化法律尽职调查由律师主导,律师需核查基础资产的真实性、合法性、权利归属,分析转让安排能否实现真实出售和破产隔离,并对交易文件、增信措施及专项计划结构的合规性发表专业意见。这些核查内容是判断专项计划能否有效保护投资者权益的规则基础。案件事实与实务场景引用:文章特别指出,三份尽调细则中提及律师事务所的次数分别为PPP尽调细则16次、应收账款尽调细则10次、融资租赁债权尽调细则12次,合计达38次。该数据直观体现监管层对律师专业介入的重视程度,也说明律师的尽调意见在项目审核中具有重要分量。实务指引与风险提示:投资机构应尽早聘请律师参与法律尽调,避免将律师意见流于形式。律师应全程参与基础资产筛选、交易结构设计及合同谈判,重点对风险缓释条款进行把关,并在尽调报告中完整披露重大法律问题。项目团队需为律师提供充分资料和访谈条件,确保法律意见有事实依据,从而降低因尽调不充分引发的投资决策失误和合规风险。
PPP项目资产证券化尽调需重点关注哪些风险?
法律概念与规则解释:PPP项目资产证券化是以政府和社会资本合作项目的未来现金流作为基础资产的融资安排,其现金流高度依赖项目合同履行及政府方行为稳定性。因此尽调规则要求核查项目合同、付费机制、调价机制、政府补贴安排以及社会资本方运营能力,这是衡量基础资产质量与投资安全的关键。案件事实与实务场景引用:文章所介绍的PPP尽调细则明确列举了实施中可能发生的影响因素,包括现金流回收低于预期、社会资本方或政府方重大违约、政治或自然不可抗力事件,以及政府方单方面决定接管、变更、终止项目等情形。尽调结论应充分支撑管理人采取终止项目发行、设置风险缓释条款或其他可维护专项计划资产安全的措施,这些是PPP项目有别于其他ABS业务的核心风险特征。实务指引与风险提示:管理人应对前述风险逐一进行压力测试,并协同律师在交易结构中设计保护机制。针对政府方单方接管或终止项目,可事先约定提前回购、流动性支持或差额补足等安排;针对现金流低于预期,应加强账户监管与归集频率调整。若私募基金产品投资标的是涉及PPP项目的基础资产,其尽调同样适用三项细则,从业人员需特别关注政策导向,防范投资损失。
以上内容仅供参考,不构成法律意见。如需专业法律服务,请联系杨春宝一级律师:chambers.yang@dentons.cn